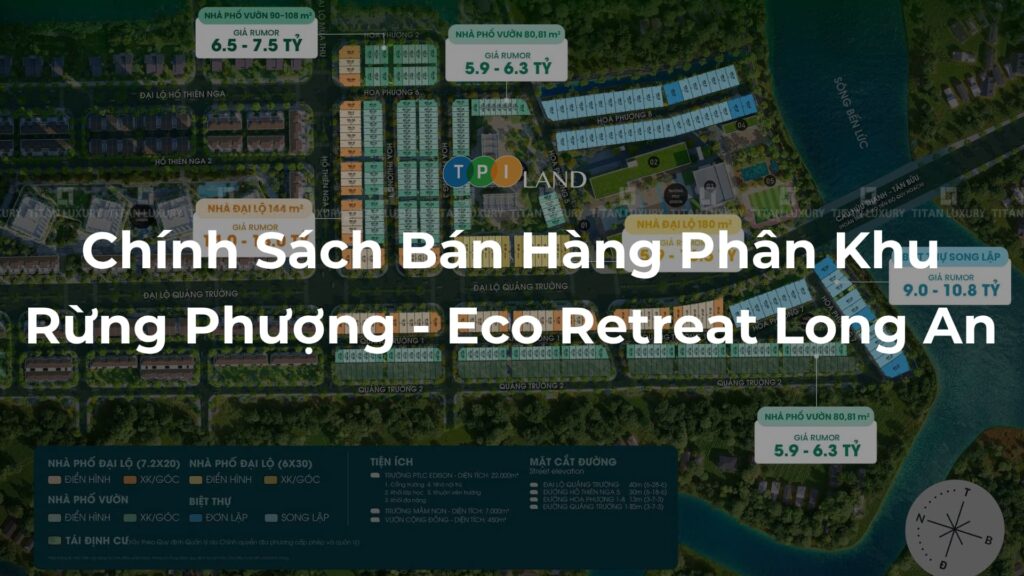
Chính sách bán hàng phân khu Rừng Phượng mang đến 3 giải pháp tài chính đột phá, bám sát tiến độ dự kiến Ký HĐMB (Tháng 10/2026) và Bàn giao nhà (Tháng 06/2028). Cụ thể: (1) Khách hàng thanh toán chuẩn được giãn tiến độ thành 9 đợt nhỏ (mỗi đợt 10%) kèm chiết khấu 2%; (2)Khách hàng vay vốn chỉ cần thanh toán 10% vốn tự có đến khi ký HĐMB, ngân hàng hỗ trợ vay 70% với lãi suất 0% trong 24 tháng (không vượt quá 31/12/2028); (3) Khách hàng thanh toán sớm được hưởng mức chiết khấu “khủng” lên đến 12%. Kết hợp các ưu đãi đặc quyền khác (khách hàng cũ, miễn bảo lãnh), tổng mức chiết khấu tối đa có thể đạt 13%. Đây là đòn bẩy tài chính cực mạnh cho cả nhà đầu tư lẫn người mua ở thực.
Tổng Quan Về Các Mốc Thời Gian Quan Trọng
Trước khi đi sâu vào các bài toán tài chính, nhà đầu tư cần nắm rõ 2 cột mốc “vàng” quyết định toàn bộ cấu trúc của chính sách bán hàng phân khu Rừng Phượng:
- Thời gian dự kiến Ký Hợp đồng mua bán (HĐMB): Tháng 10/2026.
- Thời gian dự kiến Bàn giao nhà: Tháng 06/2028.
Khoảng thời gian từ khi ra mắt đến khi ký HĐMB và từ HĐMB đến lúc bàn giao kéo dài gần 2 năm. Đây là khoảng thời gian giãn hoãn tuyệt vời, giúp bất động sản có đủ thời gian hình thành, hạ tầng khu vực hoàn thiện, từ đó tạo ra giá trị gia tăng tự nhiên trước khi khách hàng phải đóng phần lớn giá trị căn nhà.
Phân Tích Chi Tiết 3 Phương Án Thanh Toán Chính
Chủ đầu tư thiết kế 3 lộ trình thanh toán độc lập, đáp ứng đa dạng “khẩu vị” rủi ro và cấu trúc vốn của từng tệp khách hàng.
Tiến Độ Thanh Toán Chuẩn: Chậm, Chắc & Thảnh Thơi Của Dòng Tiền
Phương án này chia nhỏ giá trị bất động sản thành nhiều đợt thanh toán từ nay đến cuối năm 2028, kèm theo ưu đãi Chiết khấu 2%.
Giai đoạn Ký Văn bản thỏa thuận (VBTT):
- Lần 1: Đặt cọc và Ký VBTT – 500 triệu VNĐ.
- Lần 2: Trong vòng 7 ngày kể từ ngày ký VBTT – Thanh toán 10% giá trị.
Giai đoạn Ký HĐMB (Chiếm 90% còn lại):
- Lần 1: Ký HĐMB (Dự kiến T10/2026) – 10%.
- Lần 2 đến Lần 7 (Kéo dài từ 20/12/2026 đến 20/03/2028): Mỗi quý thanh toán 10%.
- Lần 8: Bàn giao nhà (Dự kiến T06/2028) – 25%.
- Lần 9: Thông báo nhận Giấy chứng nhận QSD Nhà Ở (Sổ hồng) – 5%.
Với tiến độ này, mỗi 3 tháng khách hàng mới phải đóng 10%. Tốc độ giải ngân chậm này phù hợp với:
- Người mua ở thực có thu nhập ổn định hàng tháng/quý (từ lương thưởng, kinh doanh dòng tiền).
- Nhà đầu tư không muốn vay ngân hàng nhưng cũng không muốn chôn một cục vốn lớn ngay từ đầu. Họ có thể dùng vốn dư đem gửi tiết kiệm hoặc đầu tư kinh doanh ngắn hạn, chỉ rút dần khi đến hạn đóng tiền nhà.
Tiến Độ Vay Vốn Ngân Hàng (VVNH): Đòn Bẩy Tài Chính Tối Ưu Khép Kín
Đây thường là phương án được ưa chuộng nhất vì sử dụng được tiền của định chế tài chính để tối ưu tỷ suất lợi nhuận trên vốn sở hữu (ROE).
- Thời điểm Ký HĐMB: Khách hàng thanh toán vốn tự có cực thấp, chỉ 10%.
- Trong vòng 30 ngày từ ngày ký HĐMB: Ngân hàng (NH) giải ngân 40%.
- Thời điểm nhận bàn giao nhà (T6/2028): Khách hàng thanh toán thêm VTC 15%, và NH giải ngân nốt 30%còn lại.
Ưu đãi lõi: Ngân hàng hỗ trợ Lãi suất (LS) 0% trong vòng 24 tháng kể từ thời điểm giải ngân đầu tiên, nhưng không muộn hơn 31/12/2028.
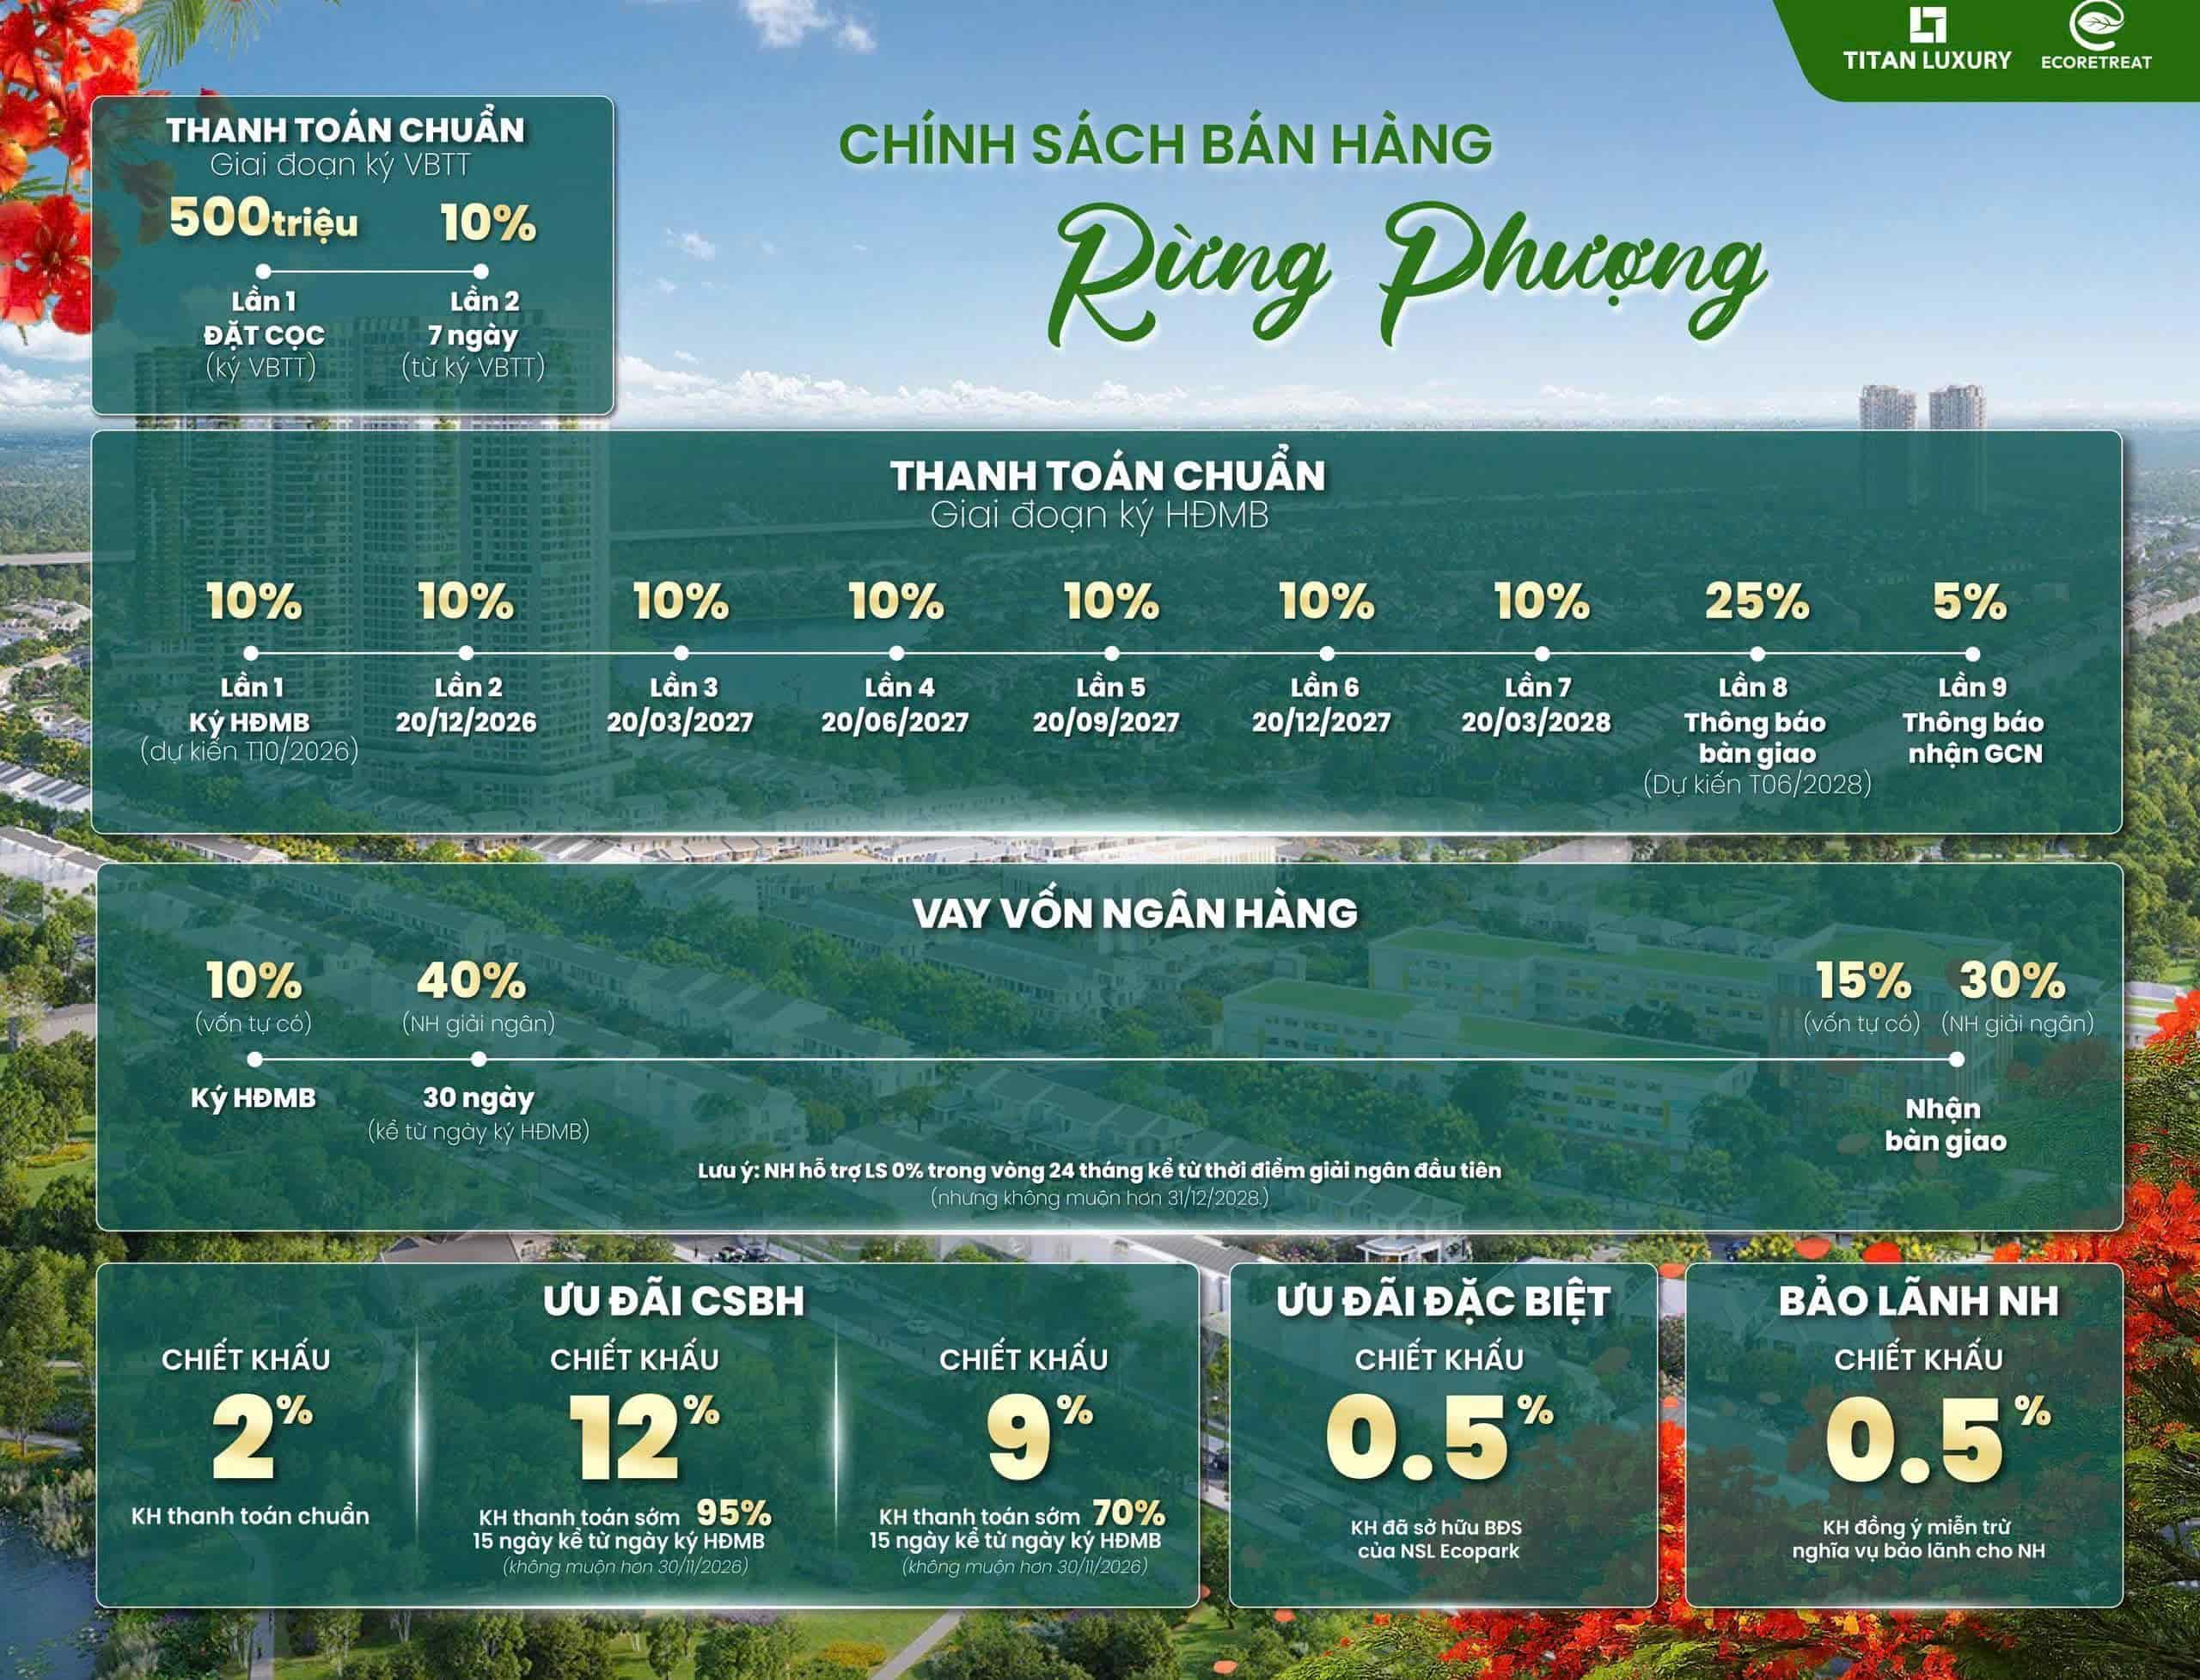
Hãy nhìn vào lộ trình này: Tại thời điểm ký HĐMB (T10/2026), bạn chỉ bỏ ra 10%. Trọng số thanh toán bị đẩy lùi hoàn toàn về thời điểm nhận nhà (T6/2028). Đặc biệt, mốc ân hạn nợ gốc và miễn lãi suất kéo dài đến tối đa 31/12/2028. Nghĩa là khách hàng nhận nhà vào tháng 6/2028, đi vào vận hành (ở hoặc cho thuê lấy dòng tiền) được 6 tháng rồi mới bắt đầu phải lo đến việc trả lãi ngân hàng. Đây là một “vùng đệm tài chính” vô cùng an toàn, giúp nhà đầu tư thoải mái setup nội thất, tìm kiếm khách thuê hoặc đợi sóng tăng giá để chuyển nhượng mà không áp lực trả gốc lãi.
Ưu Đãi Thanh Toán Sớm: Lấy Vốn Mua Thời Gian
Dành cho tệp khách hàng “cá mập”, có sẵn tiền mặt và muốn tối ưu hóa giá vốn mua vào.
- Thanh toán sớm 95%: Hưởng mức Chiết khấu 12%. (Điều kiện: Đóng trong vòng 15 ngày kể từ ngày ký HĐMB, không muộn hơn 30/11/2026).
- Thanh toán sớm 70%: Hưởng mức Chiết khấu 9%. (Điều kiện: Đóng trong vòng 15 ngày kể từ ngày ký HĐMB, không muộn hơn 30/11/2026).
Mức chiết khấu 12% trừ thẳng vào giá bán là một con số rất ấn tượng. Hãy làm một bài toán nhỏ: Nếu căn nhà trị giá 10 tỷ đồng, chiết khấu 12% tương đương 1,2 tỷ đồng. Thay vì mang 9.5 tỷ đi gửi ngân hàng với lãi suất hiện tại (khoảng 5-6%/năm) trong 2 năm, việc đóng thẳng cho Chủ đầu tư để lấy 12% chiết khấu ngay lập tức mang lại mức lợi nhuận chắc chắn cao hơn, chưa kể phần vốn vay giảm đi làm giảm thuế phí các loại. Tuy nhiên, khách hàng cần lưu ý hạn chót ngày 30/11/2026 để không bị lỡ mất quyền lợi.
Các Ưu Đãi Đặc Biệt & Chồng Tầng Chiết Khấu
Không chỉ dừng lại ở các phương thức thanh toán, Nhà Sáng Lập Ecopark còn thiết kế các chương trình ưu đãi cộng dồn, tạo ra hiệu ứng “Snowball” (Hòn tuyết lăn) cho khoản tiền chiết khấu.
- Ưu đãi đặc biệt cho Khách hàng thân thiết: Tặng thêm Chiết khấu 0,5% áp dụng cho Khách hàng đã sở hữu Bất động sản của Ecopark. Đây là chiến lược giữ chân tệp khách hàng trung thành rất hiệu quả của thương hiệu này.
- Bảo lãnh Ngân hàng: Tặng thêm Chiết khấu 0,5% cho Khách hàng đồng ý miễn trừ nghĩa vụ bảo lãnh cho Ngân hàng. (Bảo lãnh tiến độ là một chi phí phát sinh mà CĐT phải trả cho ngân hàng. Việc khách hàng tin tưởng và miễn trừ khoản này giúp CĐT tiết kiệm chi phí, và họ hoàn trả ngay phần tiết kiệm đó cho khách hàng).
Một khách hàng cũ của Ecopark, chọn thanh toán sớm 95% và đồng ý miễn trừ bảo lãnh ngân hàng sẽ nhận được: 12% (Thanh toán sớm) + 0,5% (Khách hàng cũ) + 0,5% (Miễn bảo lãnh) = Tổng chiết khấu 13%.
Ưu Điểm & Lưu Ý Của Chính Sách Bán Hàng
Điểm mạnh
- Tính linh hoạt cao: Đáp ứng được mọi tệp khách hàng từ người có thu nhập thụ động, chuyên gia dùng đòn bẩy tài chính, đến tệp khách giàu tiền mặt.
- Thời gian ân hạn dài: Việc ân hạn nợ gốc và hỗ trợ lãi suất 24 tháng (vượt qua mốc nhận nhà 6 tháng) là một nước đi cực kỳ an toàn cho người mua, triệt tiêu rủi ro áp lực tài chính thời kỳ đầu nhận nhà.
- Chiết khấu sâu: Mức giảm trực tiếp 12% cho thanh toán sớm là vô cùng hấp dẫn trong bối cảnh vĩ mô lãi suất huy động đang duy trì ở mức trung bình – thấp.
Lưu ý
- Quản trị rủi ro hạn chót: Các mức chiết khấu khủng (thanh toán sớm) đều đi kèm các mốc thời gian rất cứng (ví dụ: trong vòng 15 ngày kể từ HĐMB, không muộn hơn 30/11/2026). Khách hàng cần chuẩn bị sẵn sàng nguồn tiền để tránh lỡ nhịp.
- Phần trăm đóng ở bước Bàn Giao: Đối với thanh toán chuẩn, khách hàng sẽ phải đóng 25% tại thời điểm tháng 06/2028. Đây là một “cục tiền” tương đối, đòi hỏi phải có kế hoạch tích lũy rõ ràng ở chặng cuối.