Dòng tiền từ bán phòng bất động sản nghỉ dưỡng không chỉ thắng được lãi suất ngân hàng mà còn đánh bại hoàn toàn lạm phát. Trong khi mức lãi suất tiết kiệm 10%/năm bị lạm phát (4–8%) bào mòn, khiến lợi nhuận thực tế chỉ còn 4–6% và tài sản gốc đứng im; thì việc đầu tư vào các tổ hợp tiêu chuẩn quốc tế như MAIA Hồ Tràm thuộc tổ hợp The Grand Hồ Tràm mang lại “lợi nhuận kép”. Nhà đầu tư vừa thu về tỷ suất dòng tiền 12–16%/năm từ chia sẻ doanh thu phòng, vừa hưởng biên độ tăng giá tài sản gốc 20–30%/năm nhờ sự khan hiếm của quỹ đất mặt tiền biển và sự phát triển hạ tầng, đồng thời sở hữu những đặc quyền vô giá về sức khỏe.
Bối Cảnh Vĩ Mô & Tâm Lý Thận Trọng Của Nhà Đầu Tư
Bối cảnh vĩ mô biến động
Thị trường tài chính và bất động sản đang trải qua một giai đoạn thanh lọc với những biến số vĩ mô phức tạp. Đã có những thời điểm, mặt bằng lãi suất tiền gửi tiết kiệm neo ở mức rất cao, tiệm cận ngưỡng 10%/năm. Ở chiều ngược lại, lãi suất cho vay thương mại cũng bị đẩy lên mức 12–16%/năm, tạo ra áp lực khổng lồ cho các doanh nghiệp và nhà đầu tư sử dụng đòn bẩy tài chính.
Song song với bài toán lãi suất, rủi ro lớn nhất mà dòng tiền phải đối mặt chính là sự leo thang của chi phí nguyên vật liệu và áp lực lạm phát thực tế. Với mức lạm phát và trượt giá dao động từ 4–8%/năm, sức mua của đồng tiền đang bị tác động trực tiếp và suy giảm một cách thầm lặng.
Nút thắt tâm lý của nhà đầu tư
Đứng trước sự biến động khó lường của kinh tế vĩ mô, phần lớn nhà đầu tư chuyển sang chế độ phòng thủ và cực kỳ thận trọng. Khẩu vị rủi ro giảm mạnh nhường chỗ cho nhu cầu bảo toàn vốn. Tâm lý phổ biến bao trùm thị trường hiện nay là: “Gửi ngân hàng cho an toàn, vừa có mức lãi 10% cố định lại đỡ rắc rối, không phải lo nghĩ việc quản lý hay tìm kiếm khách thuê.” Sự lựa chọn này mang lại cảm giác an tâm ngắn hạn, nhưng lại vô tình che khuất những rủi ro dài hạn về mặt giá trị thực của dòng vốn.
Gửi tiết kiệm liệu có lời hơn?
Sự an toàn của tiền gửi ngân hàng liệu có trọn vẹn? Liệu mức lãi suất tiền gửi 10% có thực sự đem lại lợi nhuận kỳ vọng sau khi đã cấn trừ đi “thuế vô hình” mang tên lạm phát? Và quan trọng hơn, trong bối cảnh các kênh đầu tư truyền thống đang bộc lộ nhiều điểm nghẽn, liệu bất động sản nghỉ dưỡng tạo dòng tiền bán phòng theo đêm có đủ sức vươn lên, trở thành một kênh tích sản và sinh lời vượt trội hơn hẳn so với việc cất tiền trong két sắt ngân hàng?
Phân Tích Bài Toán Gửi Tiết Kiệm Ngân Hàng (10%/Năm)
Con số bề nổi: Sự an tâm về danh nghĩa
Gửi tiết kiệm ngân hàng luôn được mặc định là kênh “trú ẩn” an toàn nhất. Khi lãi suất huy động chạm mốc 10%/năm, khoản lợi nhuận danh nghĩa này tạo ra một sự cám dỗ lớn. Nó mang lại cảm giác an toàn tuyệt đối, con số sinh lời cố định, dễ tính toán và tính thanh khoản cao khi cần rút vốn.
Phân tích bề sâu: Tác động ăn mòn của lạm phát
Tuy nhiên, trong kinh tế học, đầu tư phải xét đến Lợi suất thực. Lạm phát thực tế, sự gia tăng của giá cả hàng hóa, chi phí sinh hoạt và nguyên vật liệu xây dựng (tăng từ 4–8%/năm) đang trực tiếp cấu xé giá trị của tiền mặt. Nếu bạn nhận được 10% tiền lãi, nhưng đồng tiền mất giá 6% so với năm trước, thì tỷ suất lợi nhuận thực tế thu về chỉ còn khoảng 4–6%/năm. Điều này có nghĩa là sức mua thực tế của khối tài sản bạn sở hữu tăng lên rất chậm chạp, không đủ để tạo ra bước nhảy vọt về tài chính.
Hạn chế lớn nhất: Tài sản tĩnh
Tử huyệt lớn nhất của tiền gửi ngân hàng là tính chất tài sản tĩnh. Tiền mặt không có khả năng tự gia tăng giá trị gốc theo thời gian. Một tỷ đồng hôm nay vẫn là một tỷ đồng của mười năm sau về mặt con số, nhưng giá trị quy đổi ra mét vuông đất, ra vàng hay ra hàng hóa đã giảm đi rất nhiều lần. Khác với bất động sản, tiền gửi không thể mang lại lợi nhuận kép từ việc tăng giá trị cốt lõi của chính nó.
Phân Tích Bài Toán Đầu Tư BĐS Nghỉ Dưỡng
Bất động sản nghỉ dưỡng thế hệ mới, được vận hành bởi các thương hiệu quốc tế, đang định nghĩa lại khái niệm tích sản thông qua ba trụ cột: Dòng tiền khai thác, Lợi nhuận vốn, và Giá trị sống.
Dòng tiền khai thác bán phòng theo đêm (12–16%/năm trên vốn)
Khả năng khai thác thực tế: Tại MAIA Hồ Tràm, tài sản không bị bỏ trống mà được đưa vào hệ thống vận hành quốc tế (như Fusion) để khai thác lưu trú ngắn hạn với mức giá cao. Thực tế thị trường cho thấy:
- Căn hộ Condotel/Studio có giá thuê từ 3 triệu VNĐ/đêm.
- Biệt thự (Villa) nghỉ dưỡng có giá thuê dao động từ 15–45 triệu VNĐ/đêm.
Mô hình bài toán tài chính thực tế (Ví dụ với căn Studio/Condotel):
- Vốn thanh toán ban đầu thực tế: Khoảng 1,2 tỷ VNĐ (tương đương với việc thanh toán 50% giá trị căn hộ nhờ chính sách hỗ trợ tài chính).
- Doanh thu bán phòng ước tính trung bình: 3 triệu VNĐ/đêm × 200 đêm/năm (tương đương công suất khai thác khiêm tốn ~55%) = 600 triệu VNĐ/năm.
- Chính sách chia sẻ doanh thu: Khách hàng nhận về 40% trên tổng doanh thu (không cần quan tâm đến chi phí vận hành lỗ hay lãi của khách sạn) = 240 triệu VNĐ/năm.
- Tỷ suất lợi nhuận dòng tiền: 240 triệu / 1,2 tỷ vốn = 20%/năm, trừ đi lạm phát ~4% => lợi nhuận còn 16%/năm. (Tùy thuộc vào công suất lấp đầy thực tế từng thời điểm, mức lợi suất dòng tiền này sẽ dao động ổn định trong khoảng 12–16%/năm).
Tiềm năng tăng giá tài sản gốc (Lợi nhuận kép)
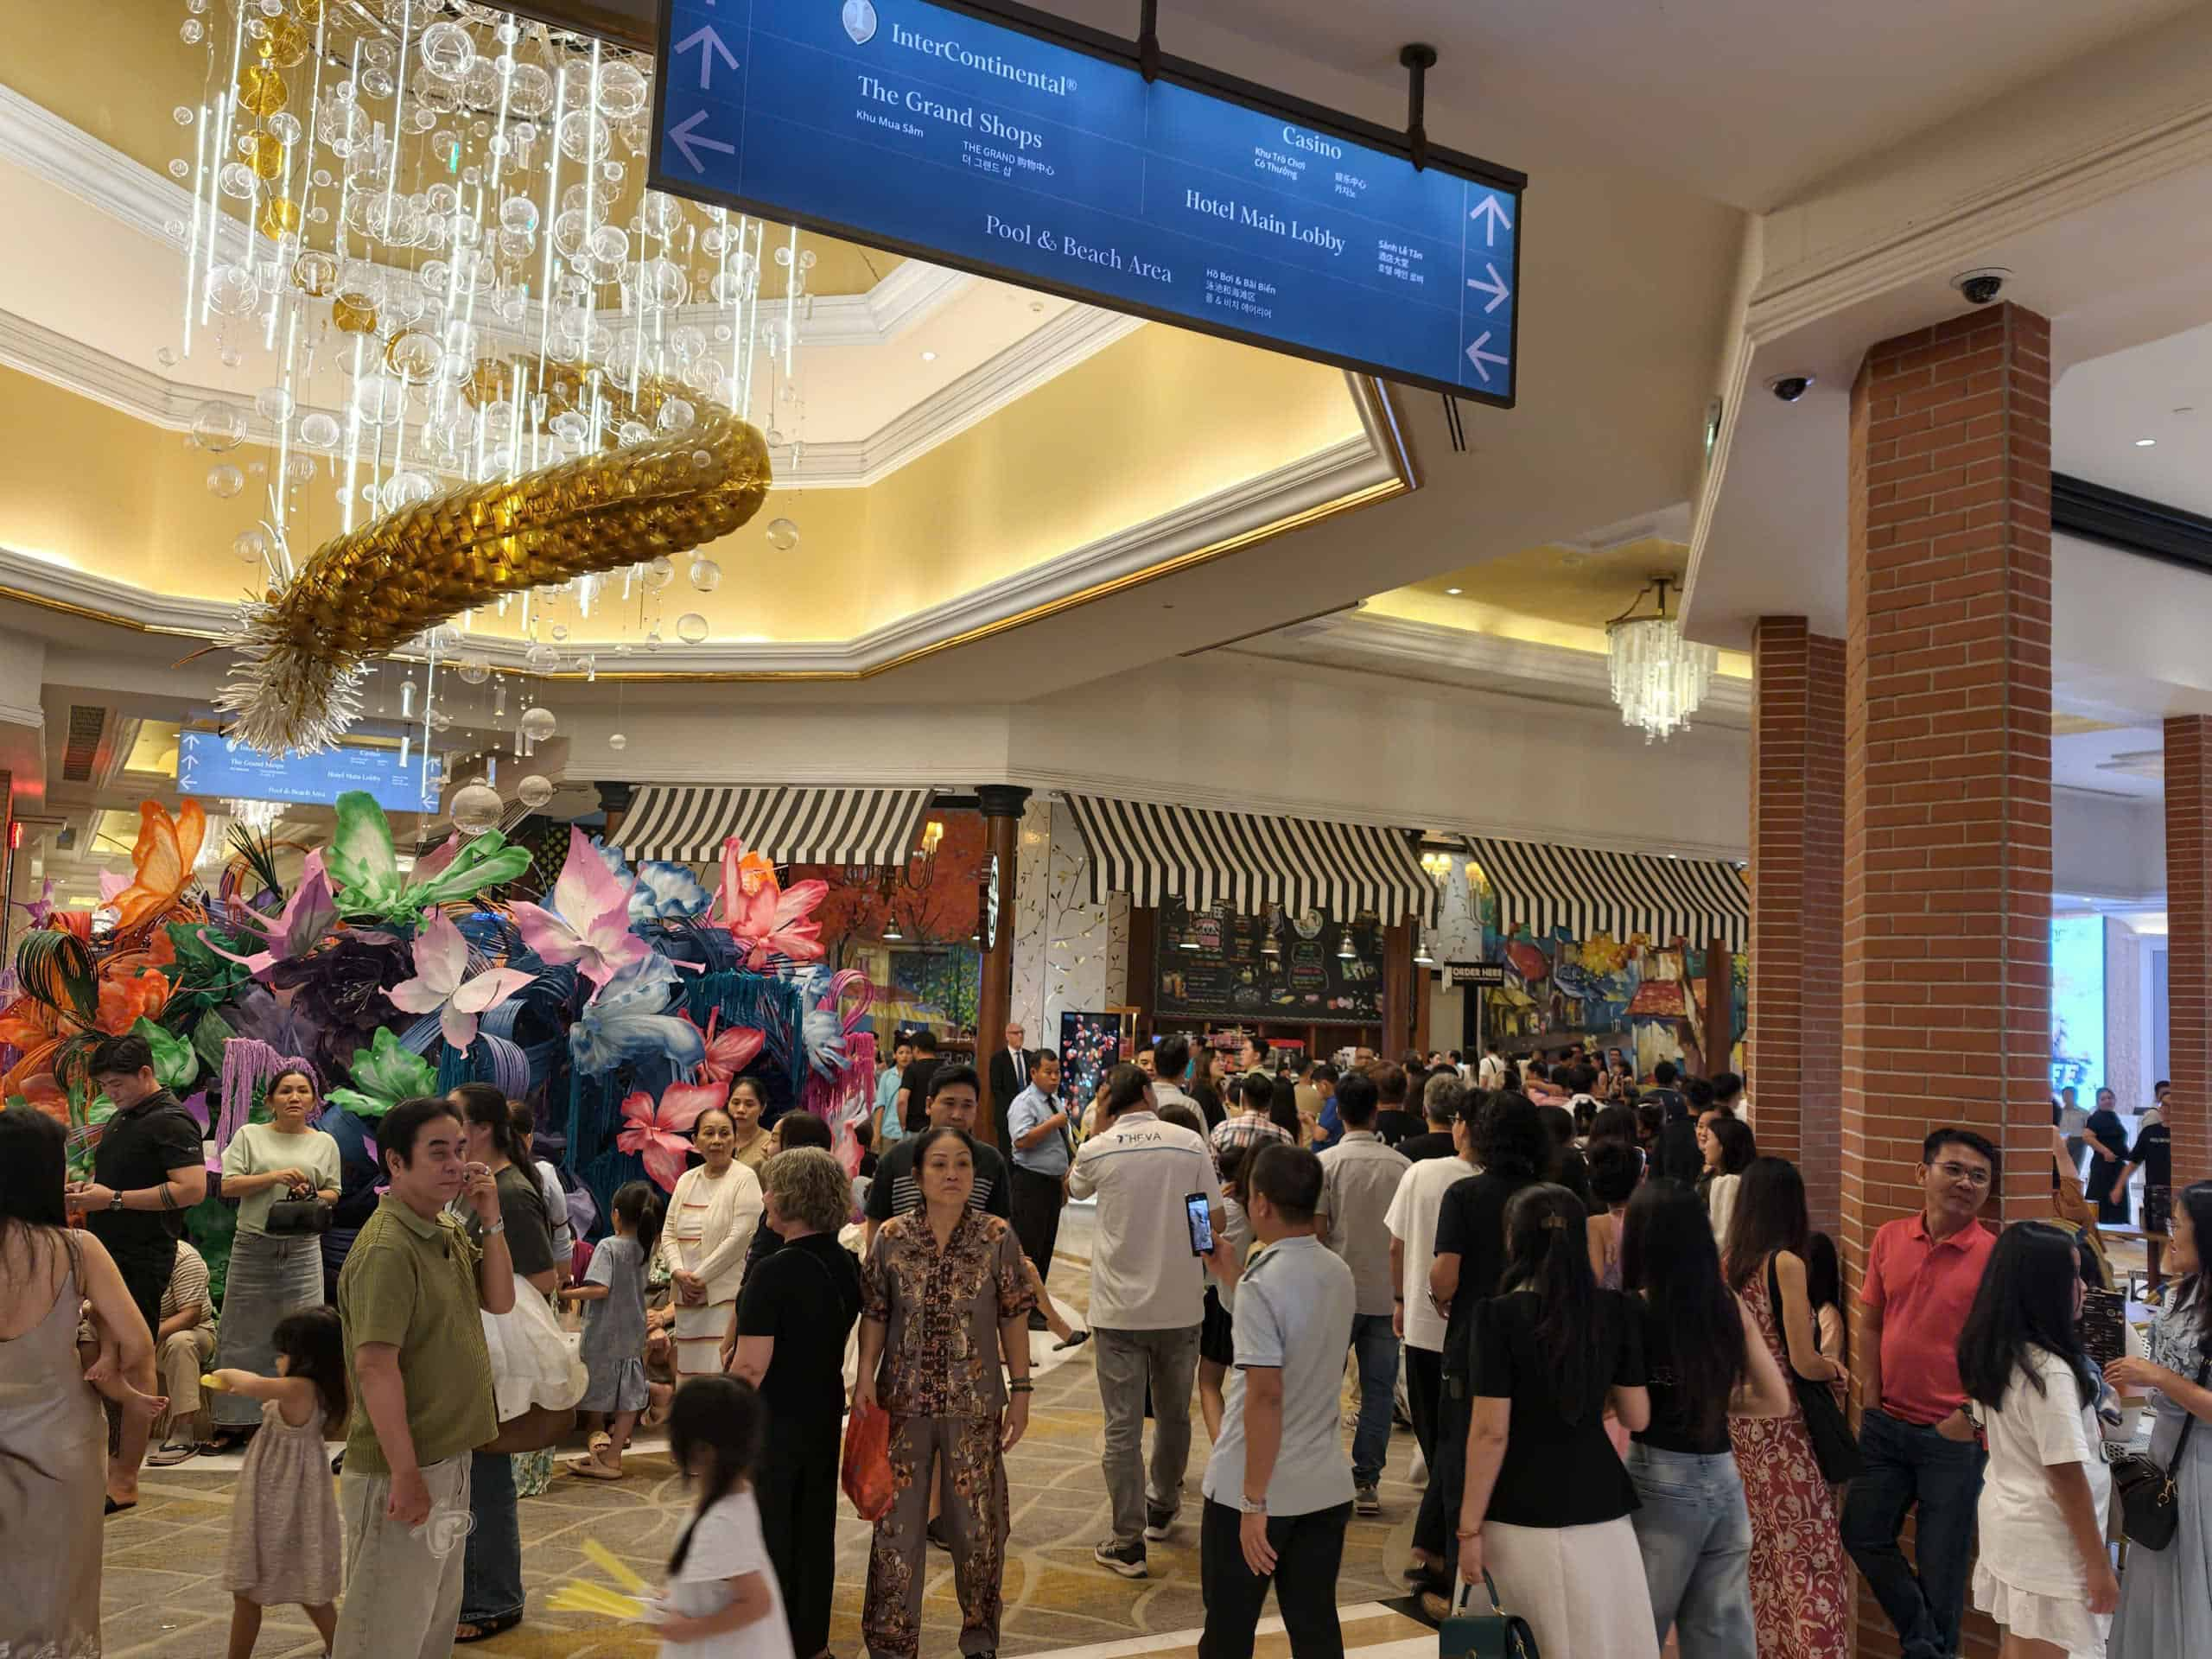
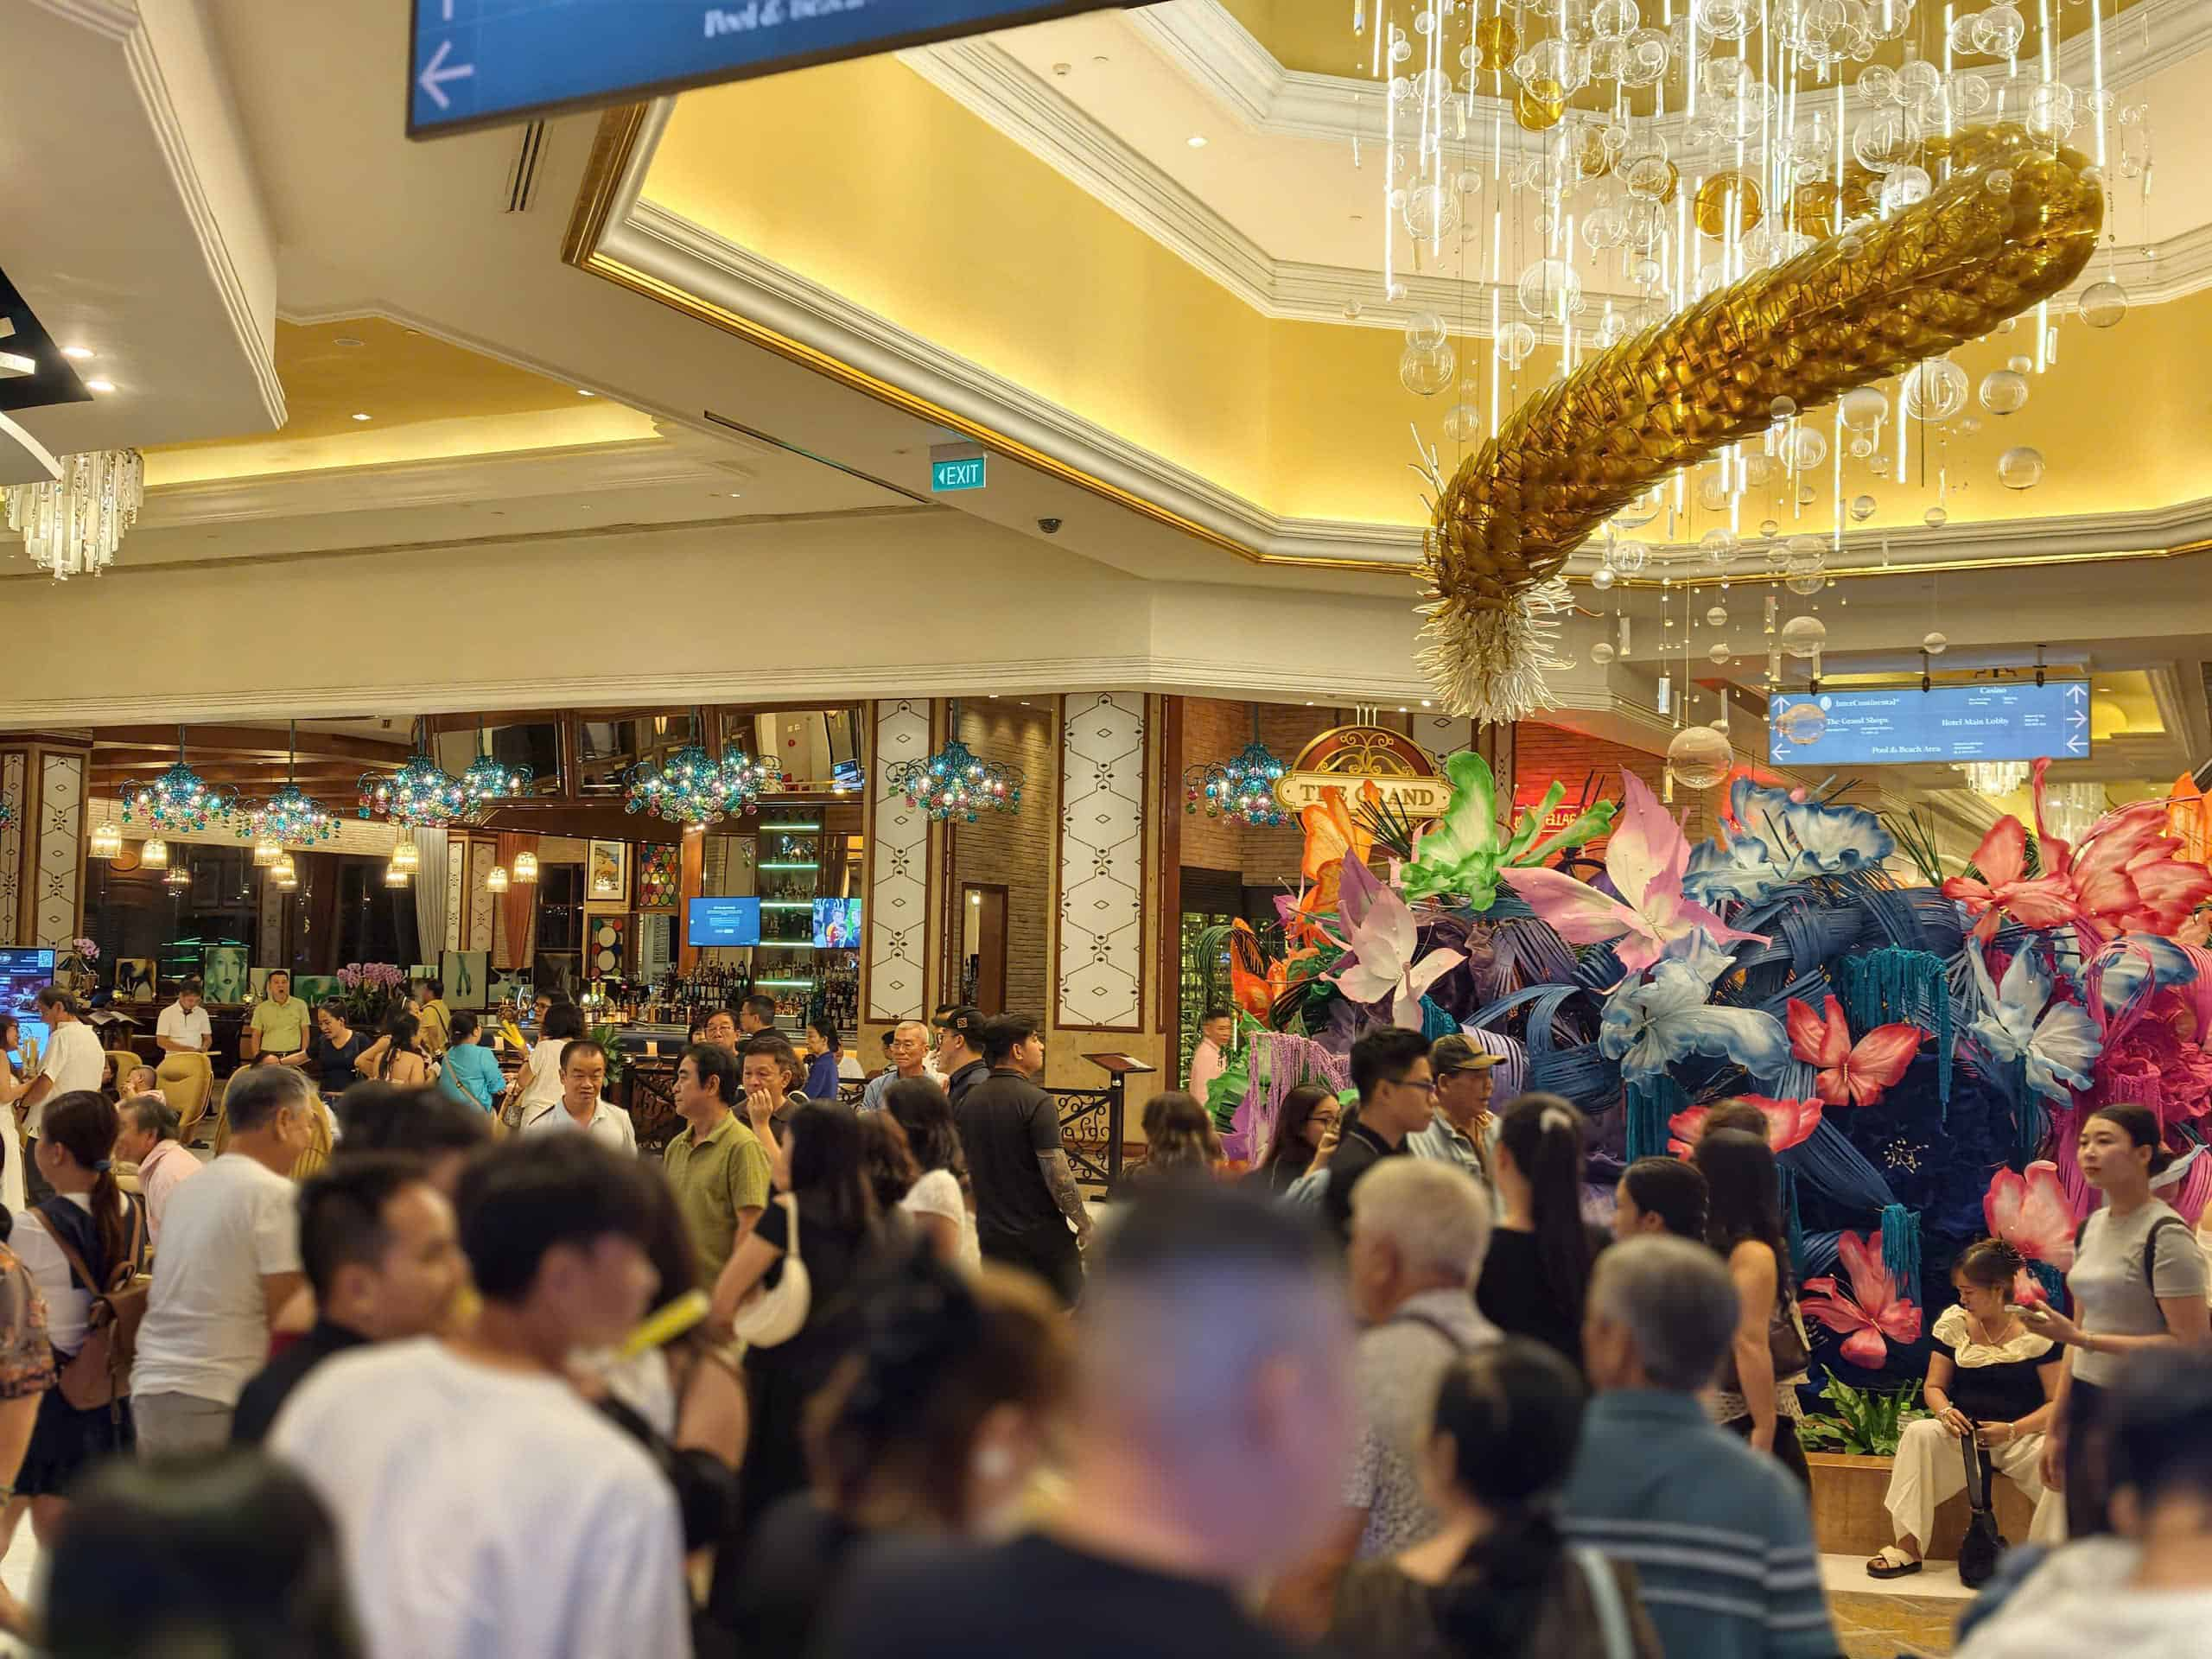
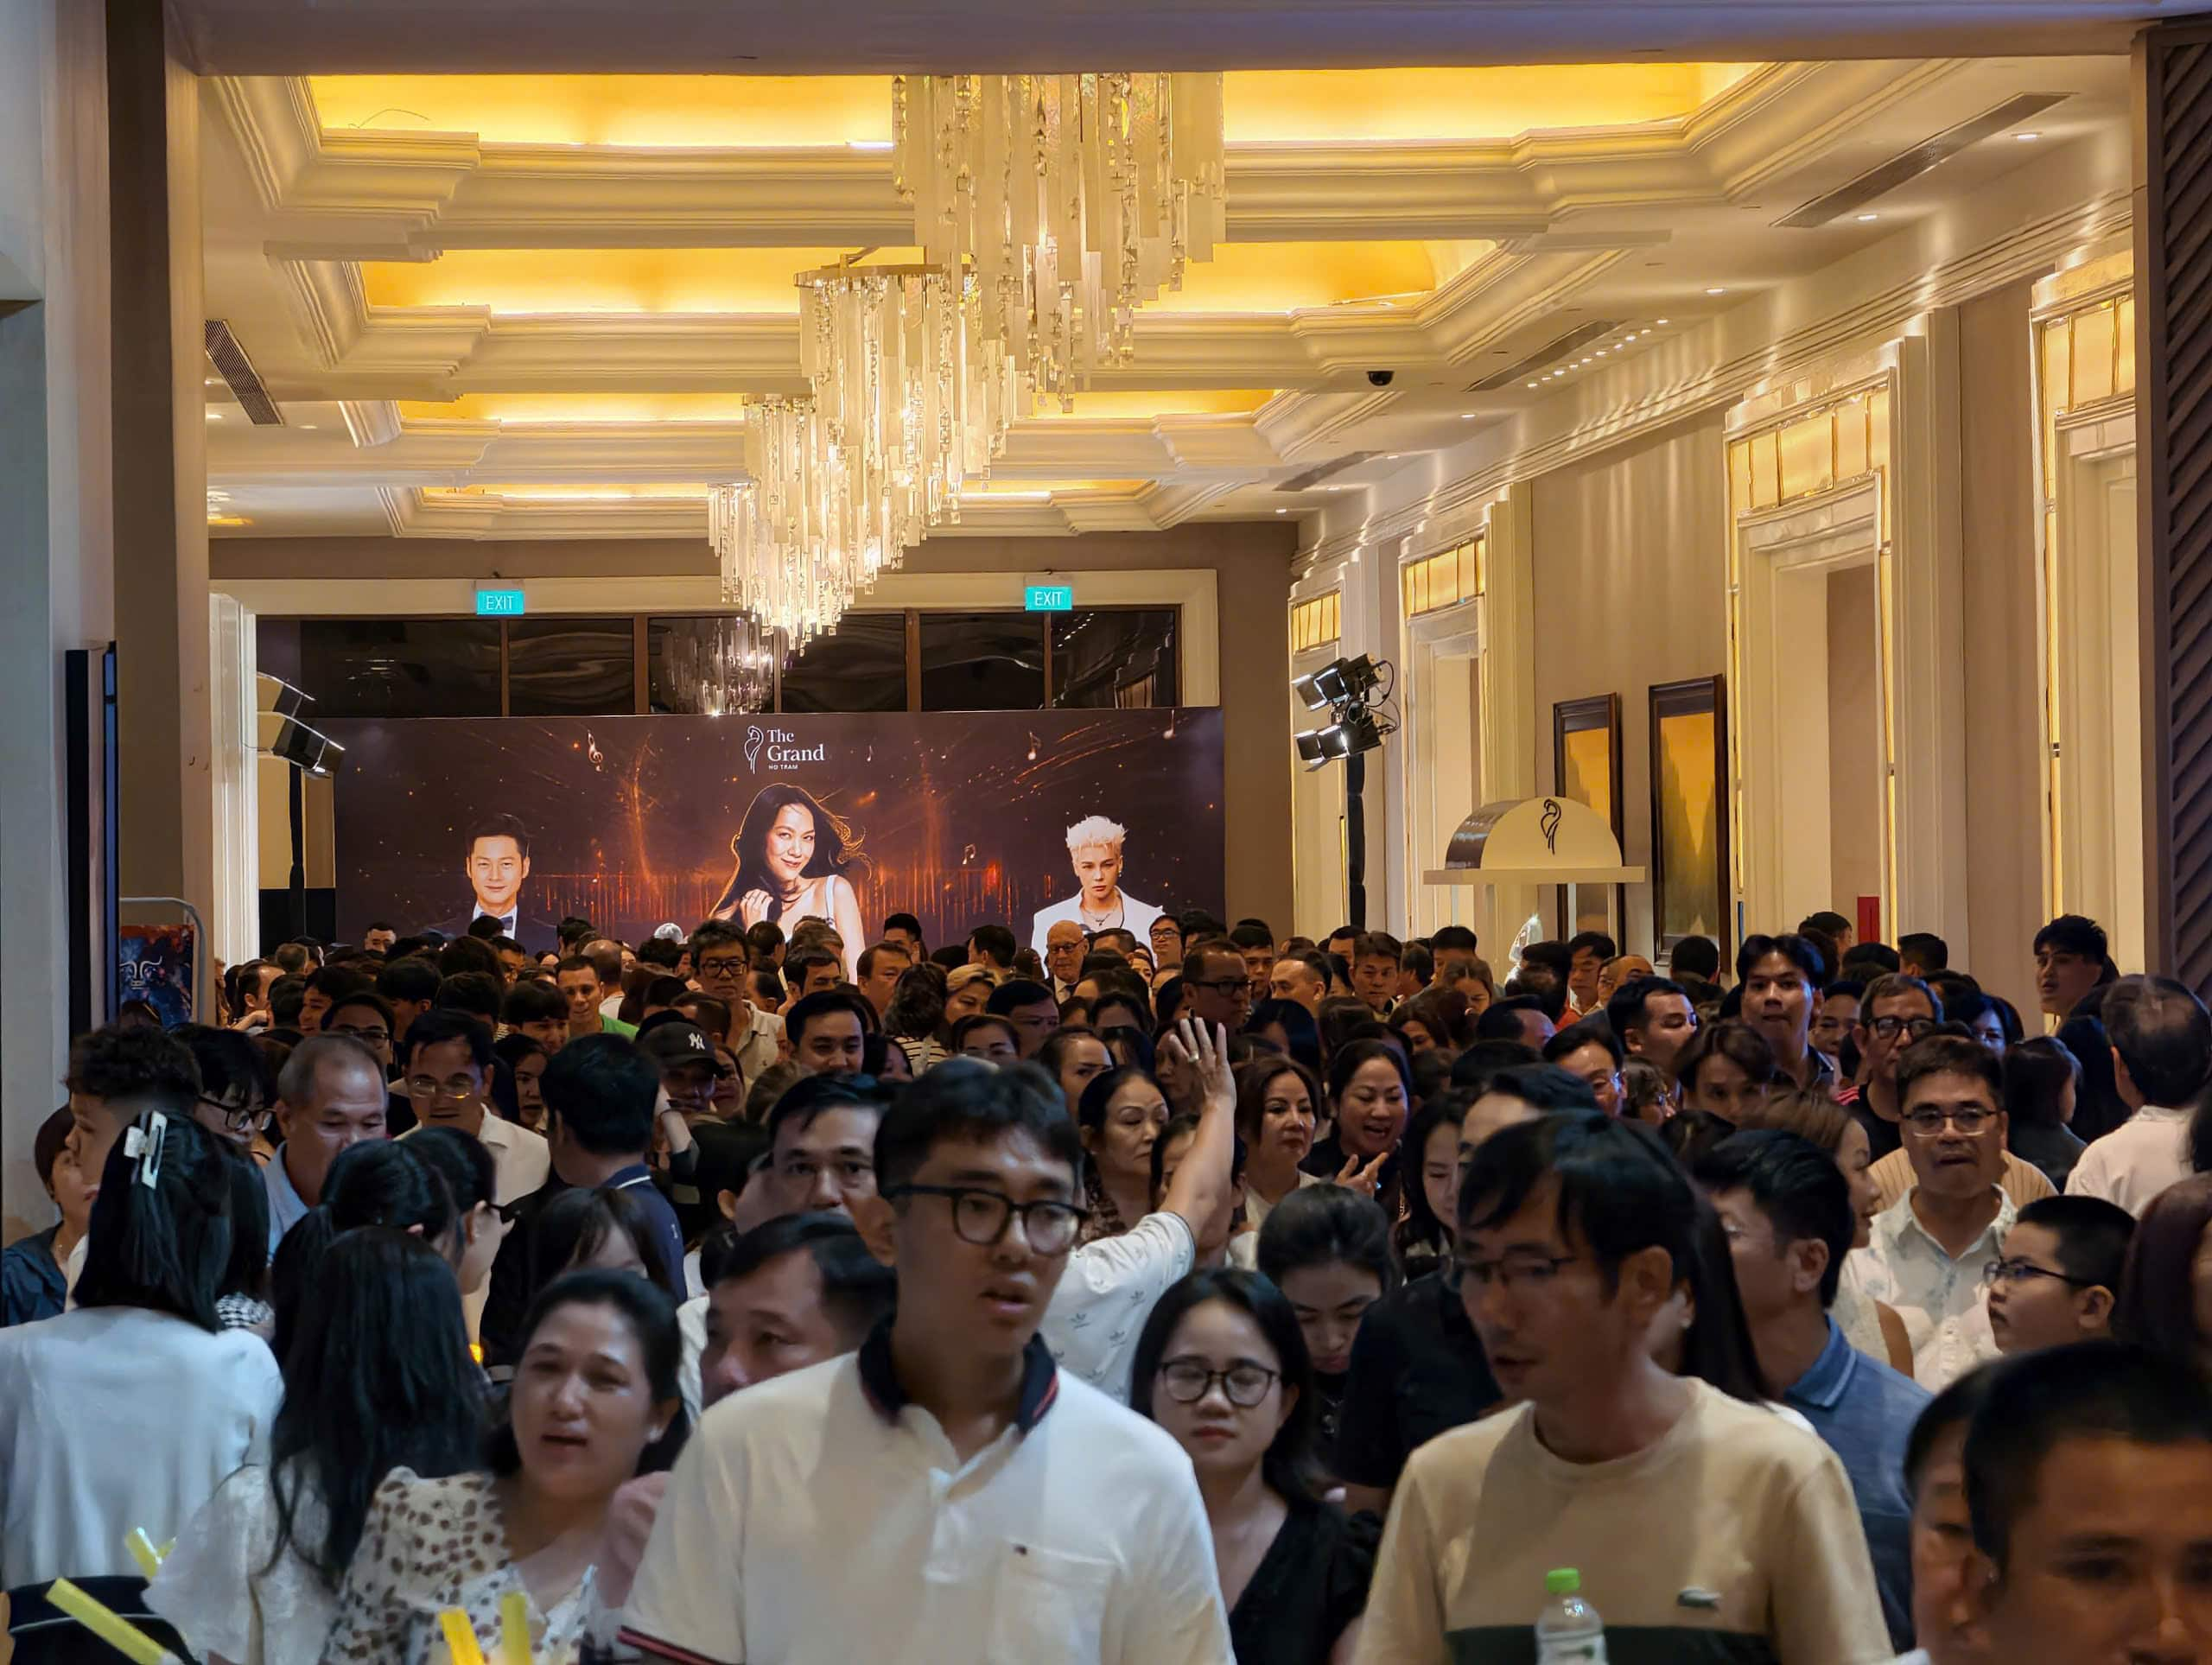
- Lộ trình tăng giá từ Chủ đầu tư: Dự án MAIA Hồ Tràm thuộc Tổ hợp The Grand Hồ Tràm tầm cỡ quốc tế được chống lưng bởi các quỹ đầu tư Warburg Pincus tỷ đô luôn có lộ trình phát triển rõ ràng. Trong bối cảnh chi phí nguyên vật liệu và xây dựng đã leo thang từ 20–40%, chủ đầu tư cam kết định giá bất động sản sẽ tăng đều đặn 20–30% qua mỗi giai đoạn/mỗi năm để phản ánh đúng giá trị thực, hoàn toàn không có câu chuyện giảm giá.
- Bảo vệ tài sản trước lạm phát: Bất động sản mặt tiền biển là một tài sản hữu hạn. Sự khan hiếm tuyệt đối của quỹ đất ven biển biến những sản phẩm này thành một kênh trú ẩn an toàn hoàn hảo, giúp dòng vốn không bao giờ bị mất giá hay trượt giá theo thời gian như tiền mặt.
Pháp lý chuẩn chỉnh & Hưởng lợi từ Đất Thương mại Dịch vụ (TMDV)
- Tính hợp pháp: Quỹ đất Thương mại Dịch vụ (TMDV) được Nhà nước chính thức công nhận và cho phép kinh doanh lưu trú theo đêm một cách hợp pháp. Điều này loại bỏ hoàn toàn rủi ro pháp lý so với việc tự ý cho thuê chung cư nhà ở ngắn hạn trái phép.
- Quản lý minh bạch: Dưới bàn tay vận hành của Fusion, mọi thủ tục được tự động hóa. Đơn vị quản lý sẽ tự động kê khai và hoàn tất nghĩa vụ thuế minh bạch (10% thuế TNCN phát sinh từ doanh thu). Chủ sở hữu hoàn toàn thảnh thơi “ngồi mát ăn bát vàng” mà không lo vướng mắc bất cứ rắc rối thủ tục hay thuế vụ nào.
Lợi ích phi tài chính (Sức khỏe & Trải nghiệm)
- Báu vật sức khỏe: MAIA Hồ Tràm mang đến một không gian chữa lành tuyệt đối. Việc hít thở bầu không khí tinh khiết chứa tới 10.000 anion âm từ 11.000 ha rừng nguyên sinh Phước Bửu, kết hợp cùng 82 loại dưỡng chất từ gió và nước biển tự nhiên giúp chủ nhân giảm stress hiệu quả, đào thải độc tố và cải thiện giấc ngủ sâu. Đây là tỷ suất lợi nhuận vô hình nhưng đáng giá nhất.
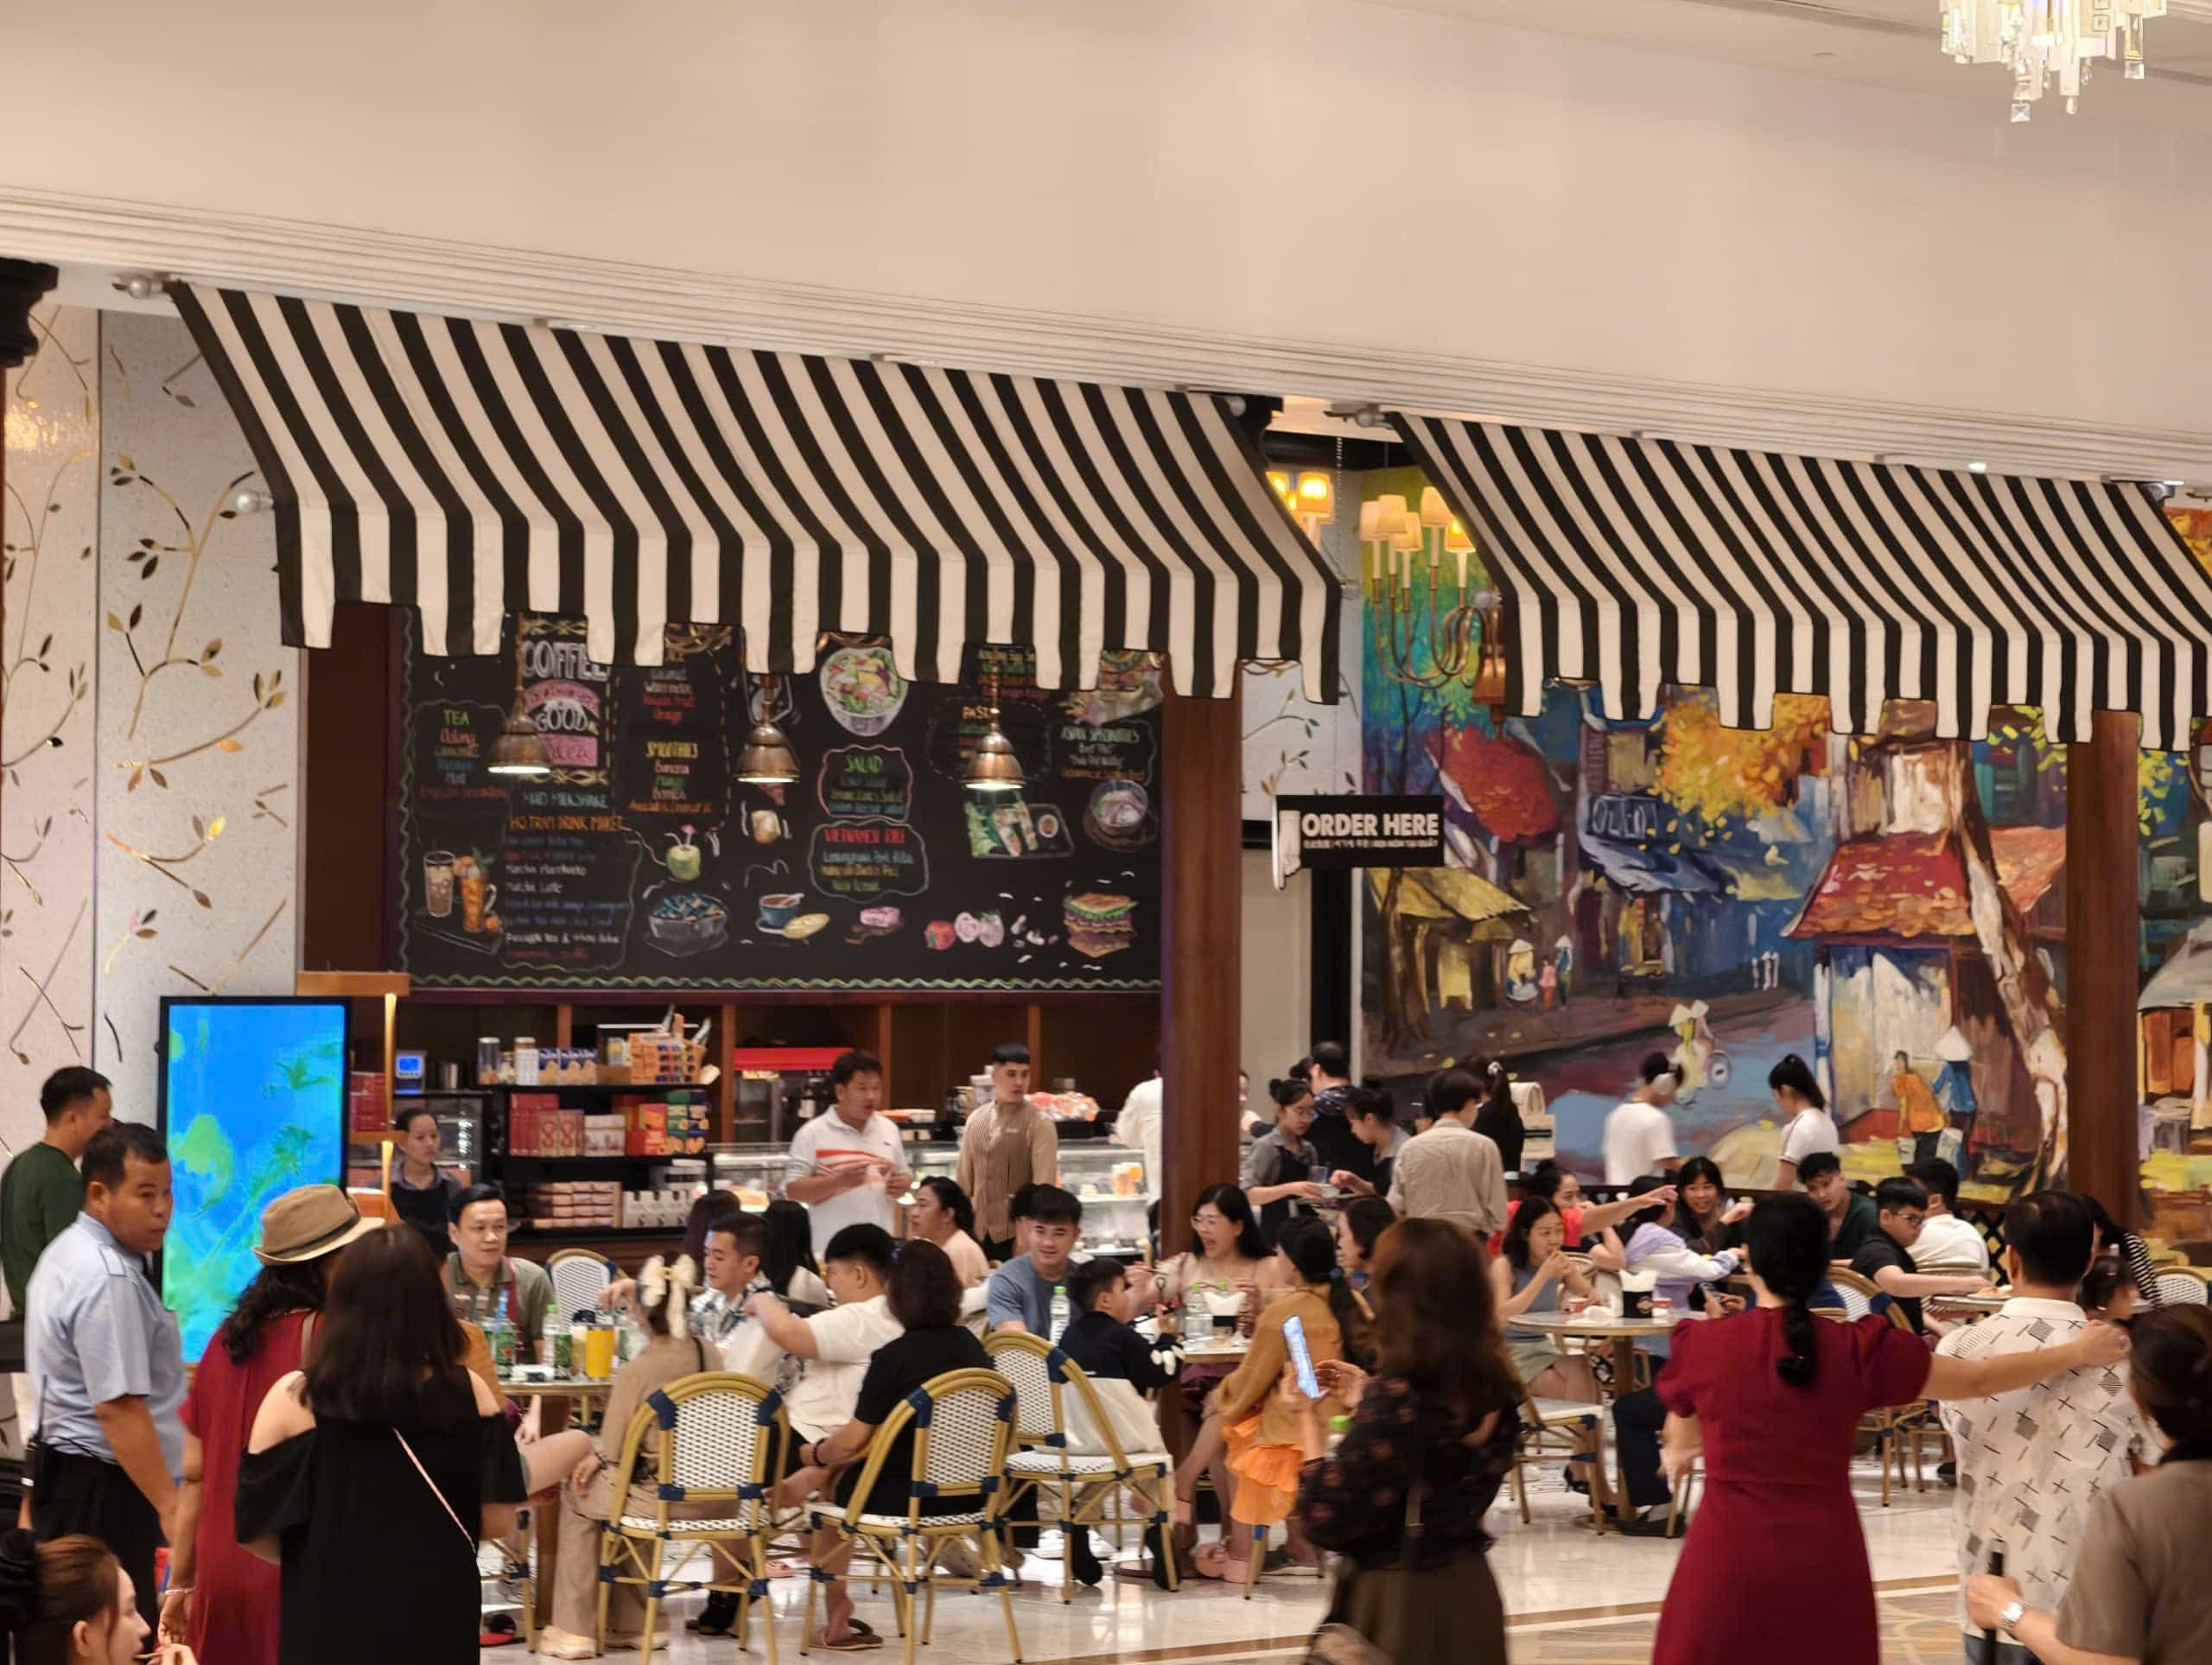
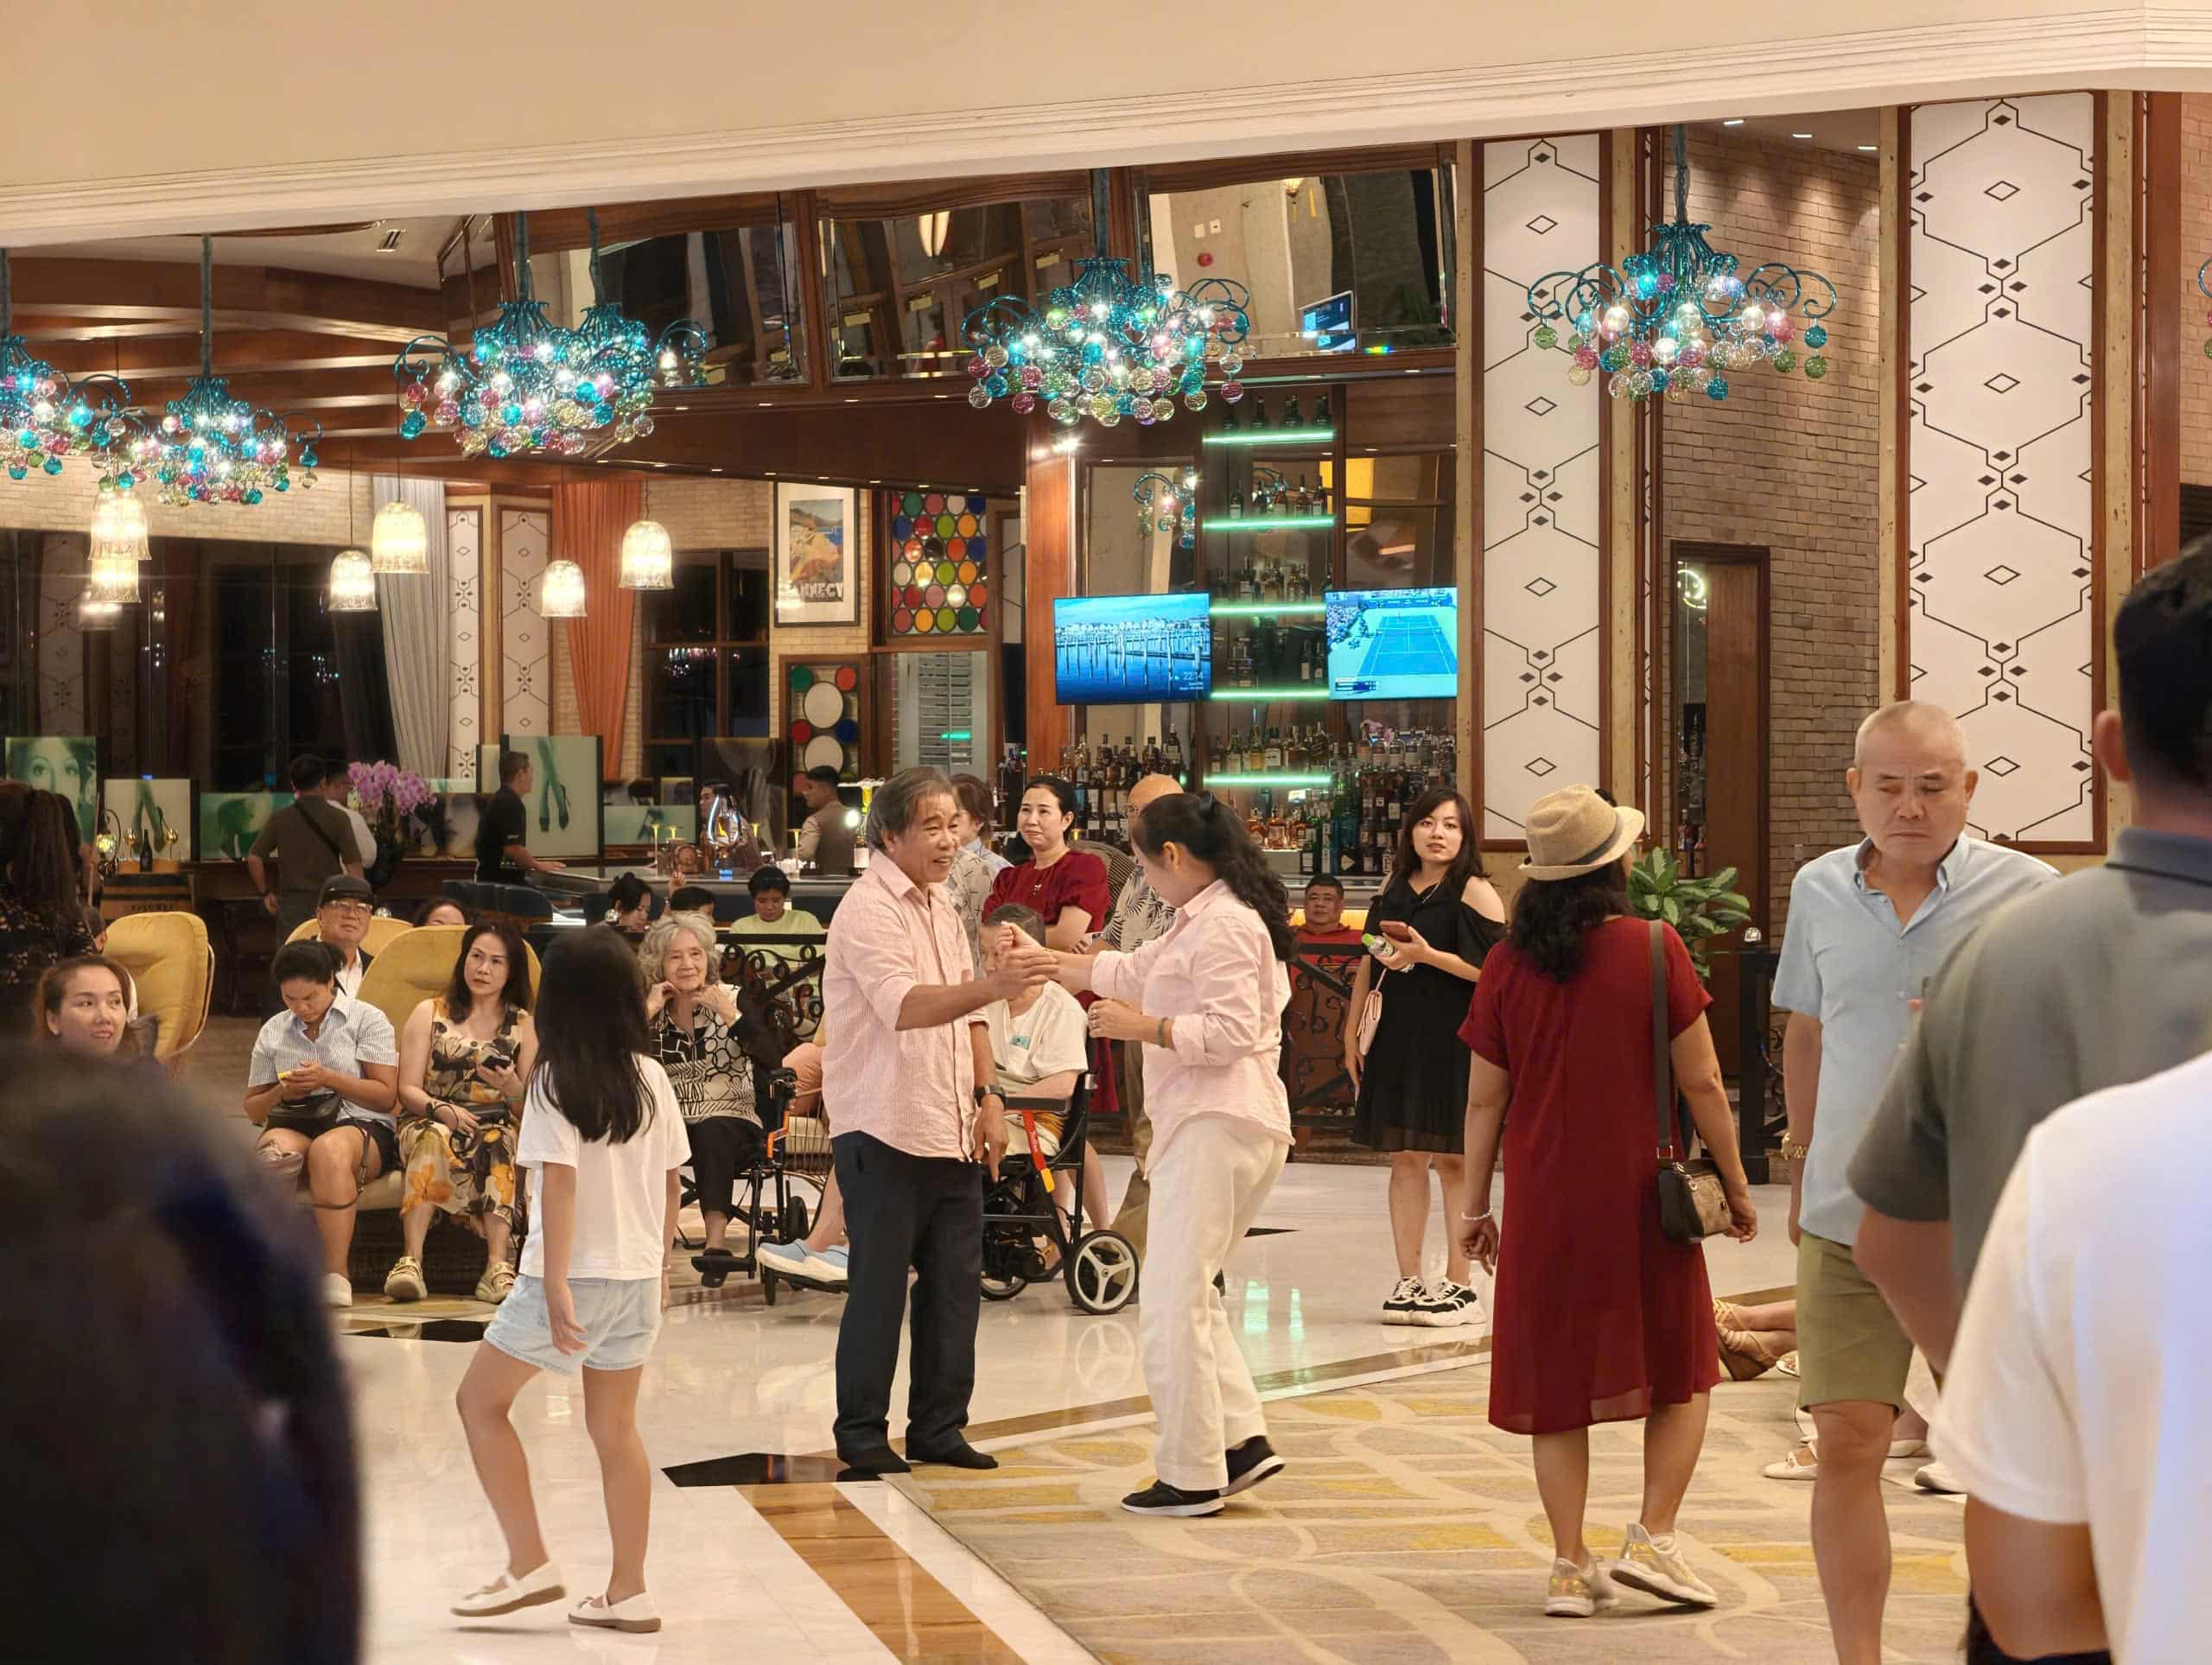
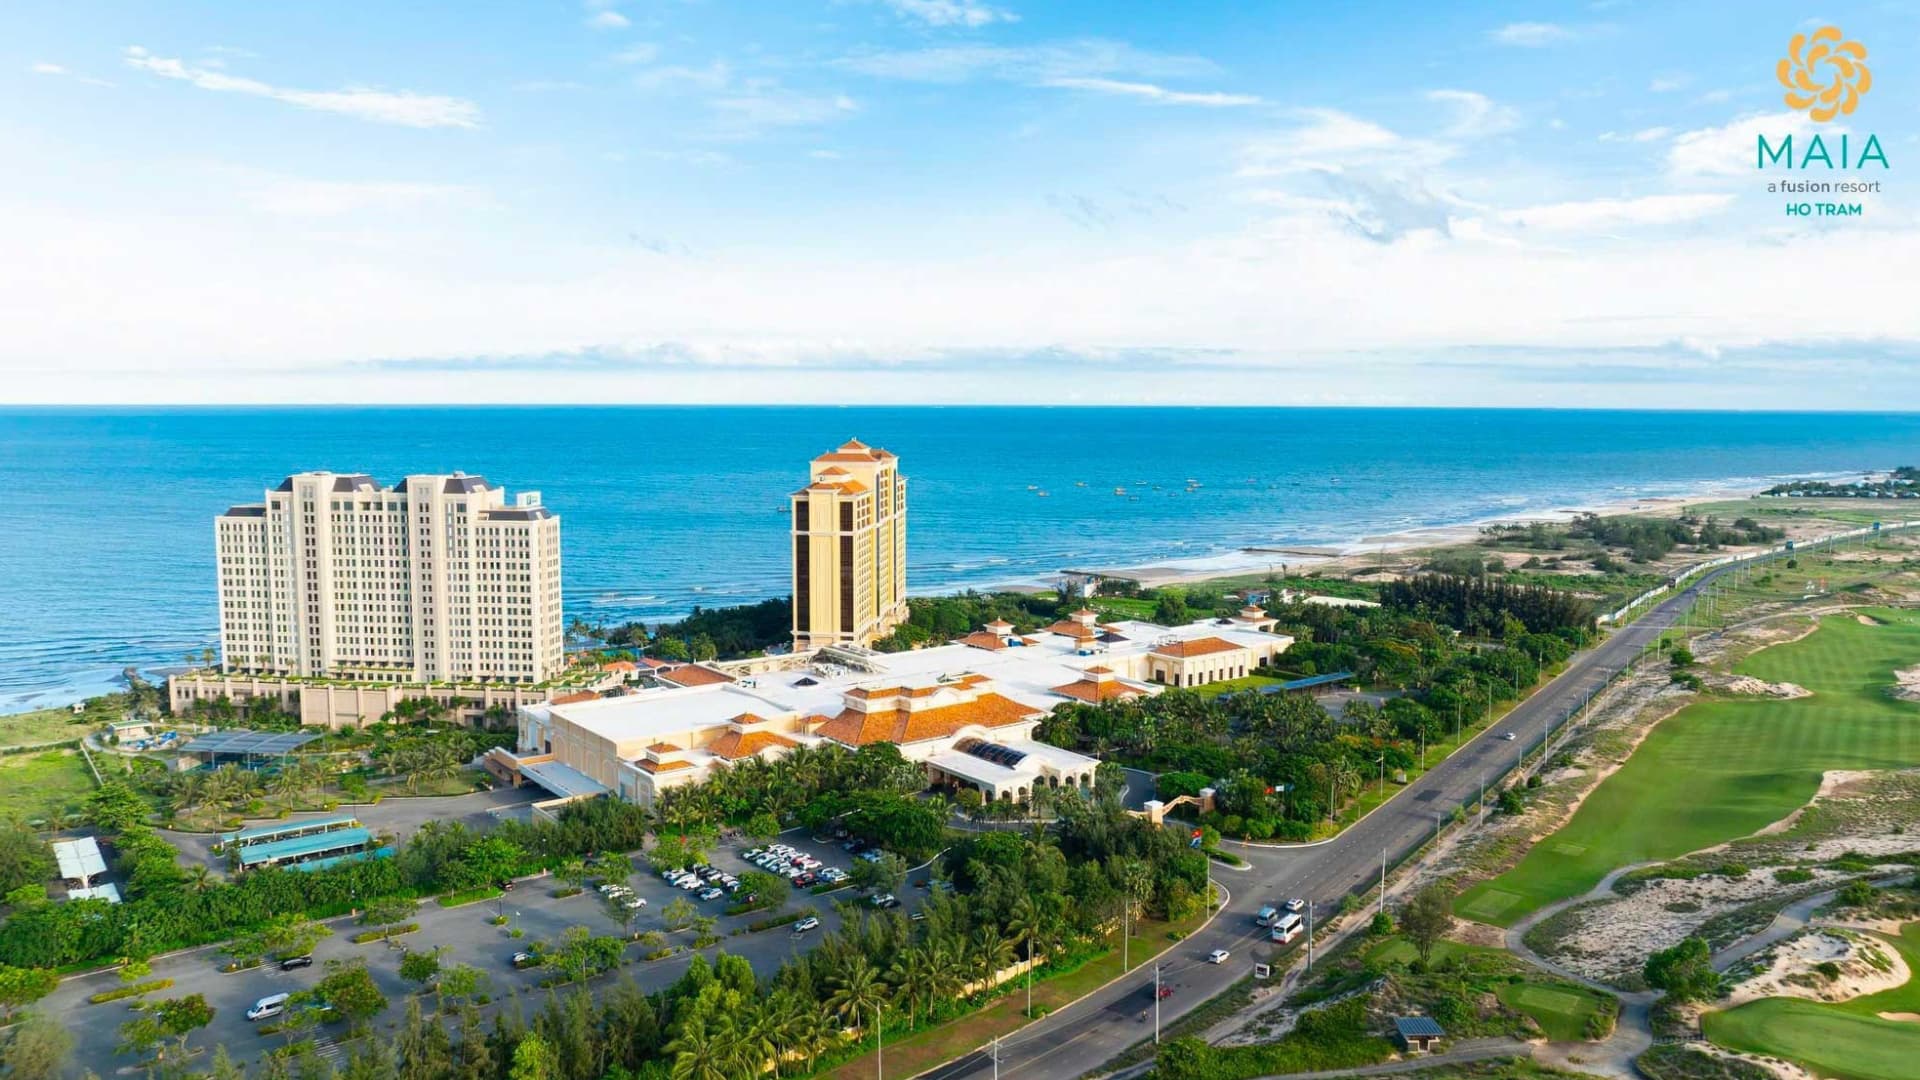
- Đặc quyền sở hữu: Trở thành chủ nhân tại đây, nhà đầu tư được thụ hưởng miễn phí 40 đêm nghỉ dưỡng mỗi năm. Đồng thời, bước chân ra khỏi cửa là hệ sinh thái tiện ích trị giá 4,2 tỷ USD bao gồm Casino quốc tế, sân golf thuộc top 50 thế giới, và chuỗi 21 nhà hàng ẩm thực cao cấp.
>>> Xem thêm thông tin chi tiết dự án: